Het retrospectief belasten van rendementen in plaats van euro’s vermindert uitstelgedrag en vermeerdert belastinginkomsten.

Gebaseerd op een recente publicatie in ESB
Na een lange discussie lijkt het kabinet eruit. Box 3 wordt een ‘vermogenswinstbelasting’. Vroeger kon je dat soort termen niet in een nieuwsbrief zetten zonder twee pagina’s uitleg, vandaag doen we het wat korter.
In het oorspronkelijke voorstel van het kabinet, een ‘vermogensaanwasbelasting’, moest jaarlijks belasting worden betaald – ook over papieren winsten. Dat kan voor betalingsproblemen zorgen bij mensen die geen andere middelen hebben om de belasting te voldoen. Uiteindelijk sneuvelde het voorstel van het kabinet.
De oplossing van het kabinet is een vermogenwinstbelasting, waarbij belasting pas achteraf wordt betaald – dus als de winsten niet alleen op papier bestaan, maar ook gerealiseerd zijn.
Nieuwe box 3, oude problemen
Maar deze vermogenswinstbelasting steekt oude problemen in een nieuw jasje.
De Belastingdienst moet wachten met het heffen van belasting tot de vermogenswinst gerealiseerd is, bijvoorbeeld bij de verkoop van een aandeel. Tot die tijd kan de belastingbetaler rendement blijven behalen op het bedrag dat in het scenario van een vermogensaanwasbelasting al was wegbelast. Het gevolg: hoe langer de belegger het aandeel aanhoudt, hoe lager de effectieve belastingdruk. Bij een reëel rendement van 4% halveert de belastingdruk over een periode van 50 jaar (zie figuur).
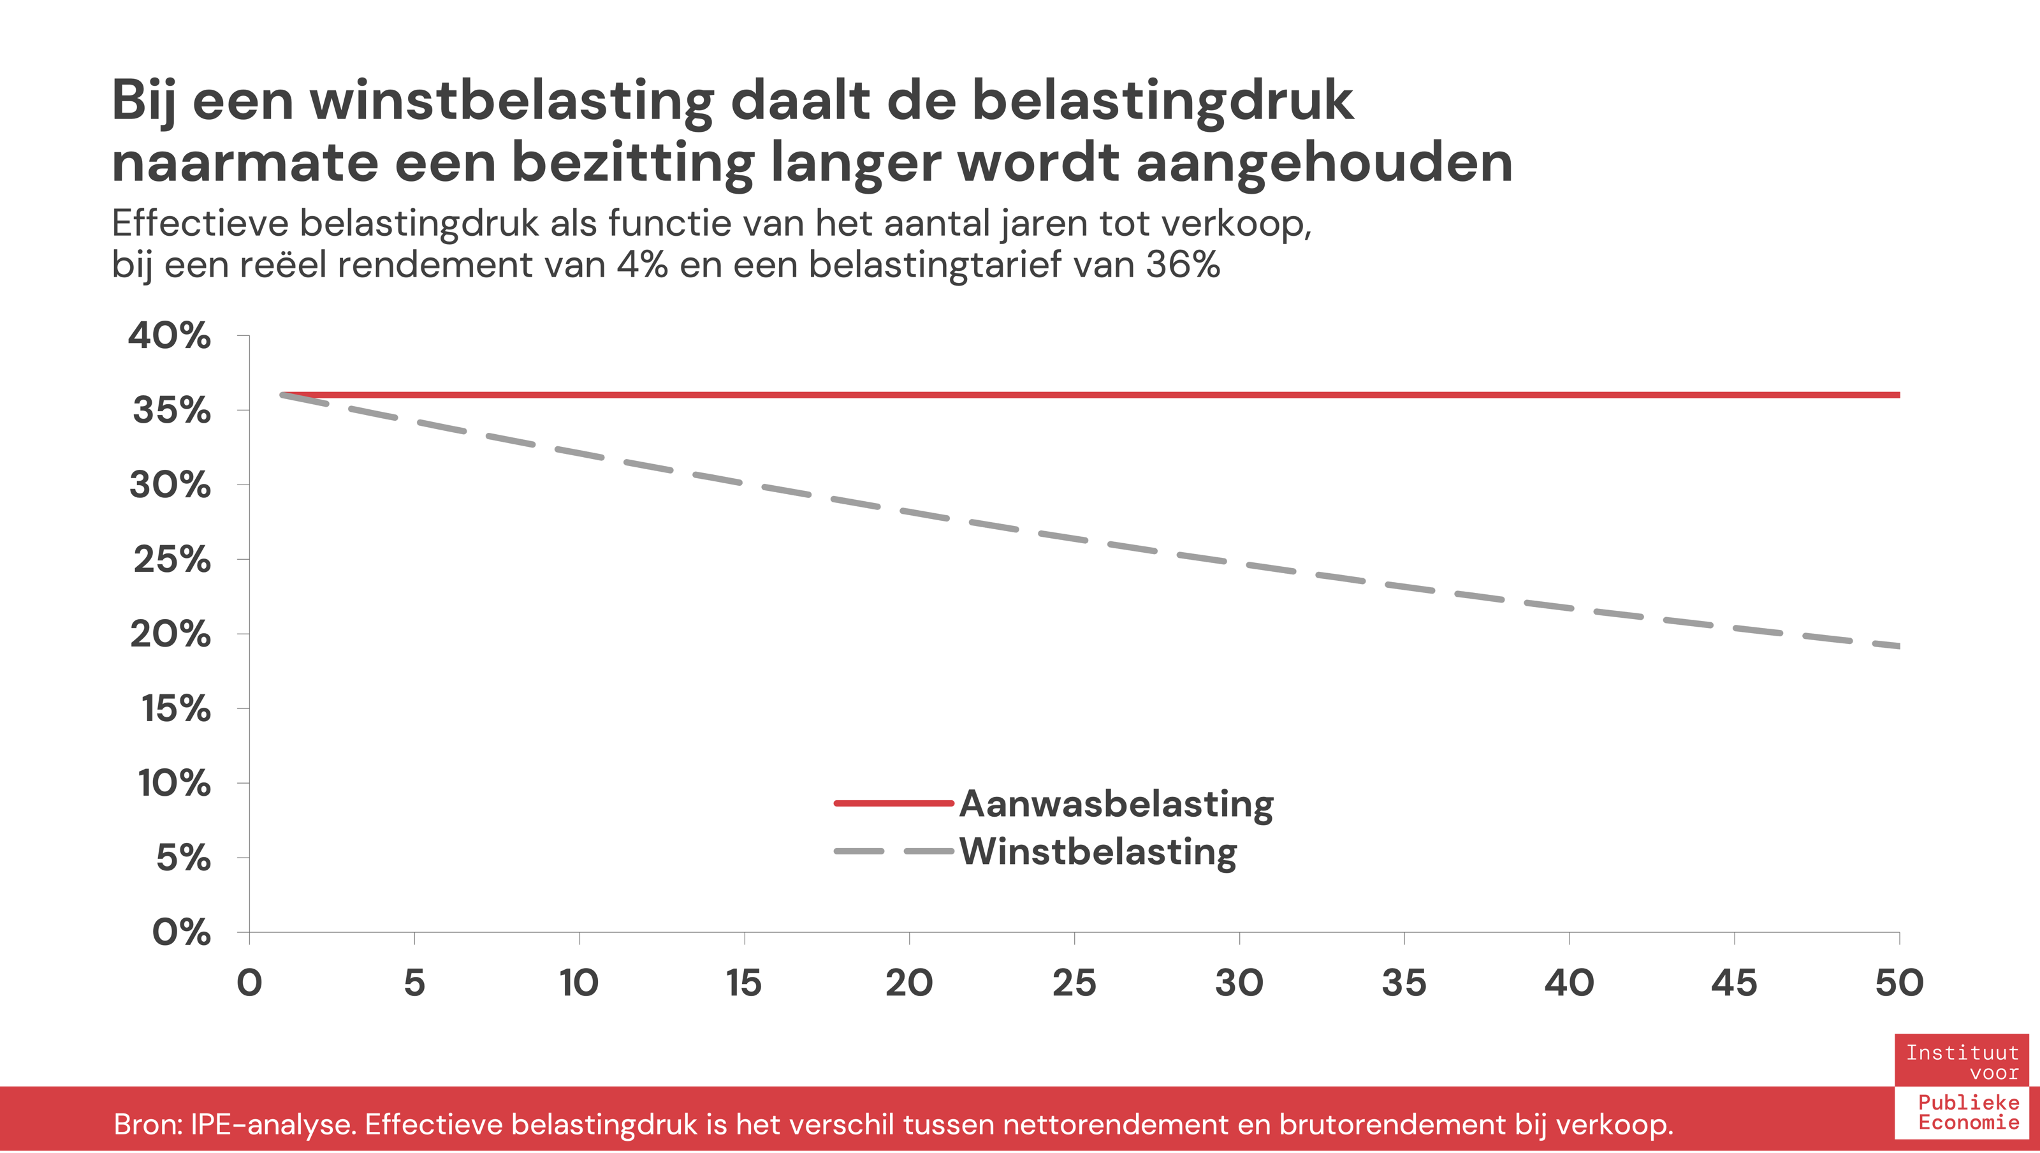
Die belastingdruk is dus lager dan de wetgever hem heeft bedoeld. Daardoor is er nu discussie over hoe het kabinet deze plannen gaat betalen. Want een lagere belastingopbrengst hier, betekent hogere belastingen elders.
Een net zo groot probleem is dat belastingbetalers nu een prikkel hebben om hun beleggingen langer aan te houden. Dat verslechtert de verdeling van kapitaal in de economie. Je oude bezittingen verkopen om te investeren in een startup? Kijk uit, je verdubbelt zomaar je belastingdruk.
Dit probleem is niet nieuw. In box 2 geldt namelijk al een vermogenswinstbelasting, met serieus uitstelgedrag tot gevolg. Dat zagen we in 2019, toen een aangekondigde tariefsverhoging belastingbetalers een prikkel gaf winsten alvast te verzilveren tegen het oude, lagere tarief. Dat zorgde voor maar liefst 12 miljard euro aan extra dividenduitkeringen. In anticipatie op twee recentere wijzigingen zagen we dit weer: de box 2 inkomsten verdubbelden.
De gemiddelderendementsheffing: een vermogenswinstbelasting, maar dan beter
Deze nadelen worden nu gezien als het onvermijdelijke gevolg van de keuze om geen papieren winsten te belasten.
Maar dat is onterecht.
In een recente publicatie in ESB bespreken we verschillende vormen van ‘retrospectieve’ belastingen. Dat zijn belastingen die net als de vermogenswinstbelasting uit box 2 pas bij verkoop worden geheven.
Het goede nieuws is dat sommige retrospectieve belastingen alle problemen die we hierboven beschrijven oplossen.
Neem de ‘gemiddelderendementsheffing’. Een ingewikkelde term voor een simpel idee: in plaats van een vast aandeel van de vermogenswinst te belasten, wordt de belasting afhankelijk van het gemiddelde jaarlijkse rendement. Stel een belegger heeft een rendement behaald van zes procent, wat hem of haar 60 euro winst oplevert. Een vermogenswinstbelasting verlaagt de winst van 60 euro naar 40 euro. Een gemiddelderendementsheffing heft precies zoveel belasting dat het rendement daalt van 6% naar 4%.
Hoe je dat doet? Voor de liefhebber staan de formules hieronder.
Vermogenswinstbelasting:
Te betalen belasting in euro’s = Tarief * (Verkoopwaarde − Aankoopwaarde).
Gemiddelderendementsheffing:
Te betalen belasting in euro’s = Verkoopwaarde * (1−(Verkoopwaarde/Aankoopwaarde)-^Tarief).
Er verandert verder niets ten opzichte van een vermogenswinstbelasting. Je hebt dezelfde informatie nodig, de uitvoering voor de belastingdienst is hetzelfde en het betaalmoment is hetzelfde. Alleen deze formule en het resulterende bedrag is anders.[1]
Politiek realisme
Ook het dekkingsprobleem van het kabinet kan zo worden opgelost. Belastingen komen nog steeds later binnen, maar zijn in euro’s van vandaag evenveel waard als bij een aanwasbelasting met dezelfde belastingdruk.[2] Volgens de begrotingsregels van het kabinet is financiële dekking daarmee geleverd.[3]
Of de introductie van deze variant op korte termijn politiek realistisch is, valt natuurlijk te betwijfelen. Het voorstel voor een vermogenswinstbelasting ligt inmiddels al bij de Raad van State.
Maar als we verder vooruitkijken, kunnen retrospectieve belastingen een grote rol spelen in de toekomst van ons belastingstelsel. Nederland heeft nog steeds een probleem met zijn belastingmix: lasten op arbeid zijn hoog, lasten op vermogensinkomsten laag. Dat is deels te wijten aan de huivering om papieren winst te belasten.[4] Retrospectieve belastingen bieden daarvoor een oplossing.
[1] Na ambtelijke vragen brachten we nog in kaart hoe dit werkt als je meerdere aan en verkoopmomenten hebt en dus met een ‘gemiddelde verkrijgingsprijs’ moet werken – ook dan blijkt dit principe prima te werken.
[2] Als de discontovoet tenminste rekening houdt met de opportuniteitskosten van risicovolle beleggingen.
[3] De begrotingsregels staan toe om bij maatregelen die grote schuiven in de tijd tot gevolg hebben te kijken naar de netto contante waarde. In de stukken die het kabinet naar de Raad van State stuurde, deed het dat ook.
[4] Dit speelt niet alleen in box 2 en (straks) in box 3. In de erfbelasting wordt ondernemingsvermogen uit angst voor betalingsproblemen nauwelijks belast. Ook niet achteraf, waardoor de onbedoelde gevolgen voor de belastingdruk nog groter zijn dan in box 2.